I PRIEDAS
BENDROS KREDITO KAINOS METINĖS NORMOS (BKKMN) SKAIČIAVIMAS
ES Leidinių biuro konsoliduota redakcija nuo 2023-12-30 · oficialus tekstas EUR-Lex ↗
Priedų galiojimas šiandien automatiškai netikrinamas. Tikrinkite EUR-Lex ↗.
| I. | Pagrindinė lygtis, kuria išreiškiamas išmokėtų lėšų ir grąžinimo įmokų bei mokesčių lygiavertiškumas. |
| Pagrindine lygtimi, pagal kurią nustatoma bendros kredito kainos metinė norma (BKKMN), sulyginama kiekvienų metų bendra dabartinė išmokėtų lėšų ir bendra dabartinė grąžinimo įmokų ir mokesčių įmokų vertė, t. y.: | |
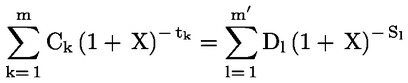 | |
| kur: | |
| X BKKMN, | |
| m paskutinio lėšų išmokėjimo eilės numeris, | |
| k lėšų išmokėjimo eilės numeris, todėl 1 ≤ k ≤ m, | |
| Ck lėšų išmokėjimo k suma, | |
| tk intervalas, išreiškiamas metais ir metų dalimis, nuo pirmo lėšų išmokėjimo dienos iki kiekvieno kito lėšų išmokėjimo dienos, taigi t 1 = 0, | |
| m’ paskutinės grąžinimo įmokos ar mokesčių įmokos eilės numeris, | |
| l grąžinimo įmokos arba mokesčių įmokos eilės numeris, | |
| Dl grąžinimo įmokos arba mokesčių įmokos suma, | |
| sl intervalas, išreiškiamas metais ir metų dalimis, nuo pirmo lėšų išmokėjimo dienos iki kiekvienos grąžinimo įmokos arba mokesčių įmokos dienos. | |
| Pastabos: | |
| a) Abiejų sutarties šalių skirtingu metu sumokėtos sumos nebūtinai turi būti vienodo dydžio ir nebūtinai turi būti mokamos vienodais intervalais. | |
| b) Pradžios data yra pirmo lėšų išmokėjimo data. | |
| c) Apskaičiuojant naudojami laiko intervalai tarp datų išreiškiami metais arba metų dalimis. Remiamasi prielaida, kad metus sudaro 365 dienos (arba 366 dienos keliamaisiais metais), 52 savaitės arba 12 vienodos trukmės mėnesių. Remiamasi prielaida, kad vienodos trukmės mėnesį sudaro 30,41666 dienos (t. y. 365/12), neatsižvelgiant į tai, ar metai keliamieji. Jei apskaičiuojant naudojami laiko intervalai tarp datų negali būti išreiškiami sveikuoju savaičių, mėnesių ar metų skaičiumi, laiko intervalai išreiškiami sveikuoju vieno iš tų laikotarpių skaičiumi kartu su dienų skaičiumi. Jei naudojamos dienos: i) skaičiuojama kiekviena diena, įskaitant savaitgalius ir šventines dienas; ii) vienodo ilgio laikotarpiai ir po to dienos skaičiuojami atgaline tvarka iki pradinio lėšų išmokėjimo datos; iii) laikotarpio trukmė dienomis apskaičiuojama neįskaitant pirmos dienos ir įskaitant paskutinę dieną ir išreiškiama metais, šį laikotarpį padalijant iš visų metų dienų skaičiaus (365 arba 366 dienų), skaičiuojant atgaline tvarka nuo paskutinės dienos iki tos pačios praėjusių metų dienos. | |
| d) Skaičiavimo rezultatas išreiškiamas bent dešimtosios dalies po kablelio tikslumu. Jeigu skaitmuo, einantis po dešimtosios dalies, yra lygus 5 arba yra didesnis, prieš jį esantis tos dešimtosios dalies skaitmuo padidinamas vienetu. | |
e) Lygtį galima perrašyti naudojant vieną sumą ir srautų (Ak ) sąvoką; šie srautai bus teigiami arba neigiami, kitaip tariant, sumokėti arba gauti laikotarpiais nuo 1 iki n, kurie išreiškiami metais, t. y.: 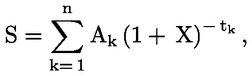 S yra dabartinis srautų balansas. Jeigu tikslas yra išlaikyti srautų lygiavertiškumą, ši vertė bus lygi nuliui. | |
| II. | Papildomos prielaidos, skirtos BKKMN apskaičiuoti: a) jeigu kredito sutartyje vartotojui suteikiama teisė į laisvą lėšų išmokėjimą, laikoma, kad bendra kredito suma išmokėtina iš karto ir visa; b) jeigu kredito sutartyje numatomi skirtingi lėšų išmokėjimo būdai su skirtingais mokesčiais arba kredito palūkanų normomis, laikoma, kad bendra kredito suma išmokėtina taikant didžiausius mokesčius ir kredito palūkanų normas, kurios taikomos daugiausia naudojamam lėšų išmokėjimo mechanizmui pagal šios kategorijos kredito sutartį; c) jeigu kredito sutartyje vartotojui iš esmės suteikiama teisė į laisvą lėšų išmokėjimą, tačiau kartu su skirtingais lėšų išmokėjimo būdais taip pat numatomi kredito sumos ir laikotarpio apribojimai, laikoma, kad kredito suma išmokėtina anksčiausią kredito sutartyje numatytą datą laikantis minėtų apribojimų, taikomų lėšų išmokėjimui; d) jei ribotam laikotarpiui ar sumai siūlomos skirtingos skolinimosi normos ir mokesčiai, laikoma, kad didžiausia skolinimosi norma ir mokesčiai yra visos kredito sutarties galiojimo trukmės skolinimosi norma ir mokesčiai; e) kredito sutarčių, kurių pradiniam laikotarpiui nustatoma fiksuotoji kredito palūkanų norma, o to laikotarpio pabaigoje nustatoma nauja kredito palūkanų norma, kuri vėliau periodiškai koreguojama taikant sutartą rodiklį arba vidinę orientacinę normą, atveju BKKMN apskaičiuojama darant prielaidą, kad fiksuotosios kredito palūkanų normos galiojimo laikotarpio pabaigoje kredito palūkanų norma yra tokia pati kaip ir tuo metu, kai, remiantis sutarto rodiklio verte ar vidine orientacine norma tuo metu, apskaičiuojama BKKMN, bet ne mažesnė nei fiksuotoji kredito palūkanų norma; f) jeigu dėl kreditui taikytinos viršutinės ribos dar nesusitarta, laikoma, kad viršutinė riba yra 170 000 EUR. Kredito sutarčių, kurių paskirtis nėra įgyti arba išlaikyti teisę į nekilnojamąjį turtą arba žemę, kitais nei neapibrėžtųjų įsipareigojimų ar garantijų atvejais, lėšų pereikvojimo, atidėto debeto kortelių ar kredito kortelių atžvilgiu laikoma, kad ši viršutinė riba yra 1 500 EUR; g) kredito sutarčių, kitais nei lėšų pereikvojimo, trumpalaikių paskolų, bendros nuosavybės kredito sutarčių, neapibrėžtųjų įsipareigojimų ar garantijų ir neterminuotų kredito sutarčių atvejais, kaip nustatyta i, j, k, l ir m punktuose pateiktose prielaidose: i) jeigu negalima nustatyti pagrindinės paskolos sumos grąžinimo datos ar sumos, kurią vartotojas turi mokėti, laikoma, kad grąžinimo įmoka sumokama anksčiausią kredito sutartyje numatytą datą ir grąžinama mažiausia kredito sutartyje numatyta suma; ii) jeigu negalima nustatyti intervalo tarp pradinio lėšų išmokėjimo datos ir pirmosios įmokos, kurią turi sumokėti vartotojas, datos, laikoma, kad intervalas yra trumpiausias naudojamas intervalas; h) jei, remiantis kredito sutartimi arba g, i, j, k, l ir m punktuose pateiktomis prielaidomis, negalima nustatyti įmokos, kurią vartotojas turi mokėti, datos ar sumos, laikoma, kad įmoka mokama iki kreditoriaus nurodytų datų bei jo nustatytomis sąlygomis, o kai jos nežinomos: i) palūkanų mokesčiai mokami kartu su pagrindinės paskolos sumos grąžinimo įmokomis; ii) kaip atskira suma apskaičiuoti ne palūkanų mokesčiai sumokami kredito sutarties sudarymo dieną; iii) kaip keletas įmokų apskaičiuoti nepalūkanų mokesčiai mokami reguliariais intervalais, pradedant nuo pirmosios pagrindinės paskolos sumos grąžinimo įmokos dienos; jeigu tokių įmokų sumos nėra žinomos, laikoma, kad jos yra vienodo dydžio; iv) galutine įmoka padengiamas pagrindinės paskolos sumos, palūkanų ir kitų mokesčių, jeigu jų yra, likutis; i) kredito su galimybe pereikvoti sąskaitos lėšas atveju laikoma, kad bendra kredito suma turi būti visiškai išmokėta per visą kredito sutarties trukmę. Jeigu kredito su galimybe pereikvoti sąskaitos lėšas trukmė nėra žinoma, BKKMN apskaičiuojama darant prielaidą, kad kredito trukmė yra trys mėnesiai; j) trumpalaikės paskolos atveju laikoma, kad bendra kredito suma turi būti visiškai išmokėta per visą kredito sutarties trukmę. Jeigu kredito sutarties trukmė nėra žinoma, BKKMN apskaičiuojama darant prielaidą, kad kredito trukmė yra 12 mėnesių; k) neterminuotos kredito, išskyrus kreditą su galimybe pereikvoti sąskaitos lėšas ir trumpalaikę paskolą, sutarties atveju laikoma, kad: i) kredito sutarčių, kurių paskirtis – įgyti arba išlaikyti nuosavybės teises į nekilnojamąjį turtą, atveju kreditas suteikiamas 20 metų laikotarpiui, skaičiuojant nuo pradinio lėšų išmokėjimo, ir kad galutine vartotojo įmoka padengiamas pagrindinės paskolos sumos, palūkanų ir kitų mokesčių, jeigu jų yra, likutis; kredito sutarčių, kurių paskirtis nėra įgyti arba išlaikyti nuosavybės teises į nekilnojamąjį turtą arba kurių lėšos yra išmokamos naudojant atidėto debeto korteles ar kredito korteles, atveju šis laikotarpis yra vieneri metai; ii) pagrindinę paskolos sumą vartotojas grąžina mokėdamas vienodas mėnesines įmokas, pradedamas mokėti praėjus vienam mėnesiui nuo pradinio lėšų išmokėjimo dienos. Tačiau tais atvejais, kai pagrindinė paskolos suma turi būti visiškai grąžinta sumokant tik vieną įmoką per kiekvieną mokėjimo laikotarpį, laikoma, kad lėšos vėliau išmokamos ir vartotojas visą pagrindinę paskolos sumą grąžina per vienerius metus. Palūkanos ir kiti mokesčiai taikomi atsižvelgiant į minėtą lėšų išmokėjimą ir pagrindinės paskolos sumos grąžinimo įmokas bei į kredito sutarties nuostatas. Taikant šį punktą, neterminuota kredito sutartis laikoma neterminuotos trukmės kredito, įskaitant kreditą, kuris turi būti visiškai grąžintas per nustatytą laikotarpį arba jam pasibaigus, tačiau jį grąžinus lėšos gali būti vėl išmokėtos, sutartimi; l) neapibrėžtųjų įsipareigojimų arba garantijų atveju laikoma, kad bendra kredito suma turi būti visiškai išmokėta sumokant vieną sumą ankstesnę iš šių datų: a) vėliausią pagal kredito sutartį, kuri yra galimas neapibrėžtojo įsipareigojimo arba garantijos pagrindas, leidžiamą lėšų išmokėjimo datą arba b) kredito sutarties atnaujinimo atveju – pradinio laikotarpio pabaigoje, prieš atnaujinant sutartį; m) bendros nuosavybės kredito sutarčių atveju: i) laikoma, kad vartotojų įmokos sumokėtos vėliausią pagal kredito sutartį leidžiamą datą ar datas; ii) laikoma, kad nekilnojamojo turto, kuriuo užtikrinama bendros nuosavybės kredito sutartis, vertės procentinis padidėjimas ir sutartyje nurodyto infliacijos indekso dydis yra procentinis dydis, lygus didesniam esamam centrinio banko tiksliniam infliacijos lygiui arba infliacijos lygiui valstybėje narėje, kurioje nekilnojamasis turtas yra kredito sutarties sudarymo metu, arba 0 %, jei tie procentiniai dydžiai yra neigiami. |