252 straipsnis. Terminų nesutapimo vertinimas sintetinio pakeitimo vertybiniais popieriais atveju
Reglamento (ES) Nr. 575/2013 252 straipsnis
Apskaičiuojant pagal riziką įvertintų pozicijų sumas pagal 251 straipsnį, bet koks kredito užtikrinimo, pagal kurį rizika perleidžiama, ir pagrindinių pozicijų terminų nesutapimas apskaičiuojamas taip:
a) pagrindinių pozicijų terminas turi būti ilgiausias bet kurios iš tų pozicijų terminas, bet daugiausia penkeri metai. Kredito užtikrinimo terminas nustatomas pagal 4 skyrių;
b) apskaičiuodama pagal riziką įvertintų pozicijų sumas pakeitimo vertybiniais popieriais pozicijoms, kurioms pagal šį skirsnį taikomas 1 250 % rizikos koeficientas, įstaiga iniciatorė neatsižvelgia į jokį terminų nesutapimą. Visoms kitoms pozicijoms 4 skyriuje nustatytas terminų nesutapimo vertinimas taikomas pagal šią formulę:
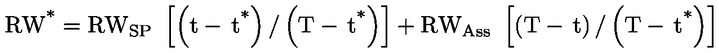
čia:
| RW * | = | pagal riziką įvertintų pozicijų sumos 92 straipsnio 4 dalies a punkto tikslais; |
| RWAss | = | pagal riziką įvertintų pozicijų sumos pagrindinėms pozicijoms, jeigu jos nebūtų pakeistos vertybiniais popieriais, apskaičiuojamos proporcingai; |
| RWSP | = | pagal riziką įvertintų pozicijų sumos, apskaičiuojamos pagal 251 straipsnį tarsi nebūtų terminų nesutapimo; |
| T | = | pagrindinių pozicijų terminas, išreikštas metais; |
| t | = | kredito užtikrinimo terminas, išreikštas metais; |
| t* | = | 0,25. |