279a straipsnis. Priežiūrinė delta
Reglamento (ES) Nr. 575/2013 279a straipsnis
1. Įstaigos priežiūrinę deltą apskaičiuoja taip:
a) pasirinkimo pirkti ir parduoti sandoriams, kuriais pasirinkimo sandorio pirkėjui suteikiama teisė pirkti arba parduoti pagrindinę finansinę priemonę už teigiamą kainą vienintelę datą arba kelias datas ateityje, išskyrus atvejus, kai šie pasirinkimo sandoriai priskirti palūkanų normos rizikos arba biržos prekių kainos rizikos kategorijai, įstaigos taiko šią formulę:
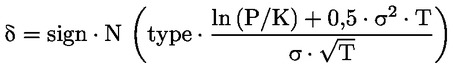
čia:
| δ | = | įstaigos priežiūrinė delta |
| sign | = | -1, jeigu sandoris yra parduotas pasirinkimo pirkti arba nupirktas pasirinkimo parduoti sandoris; |
| sign | = | +1, jei sandoris yra nupirktas pasirinkimo pirkti arba parduotas pasirinkimo parduoti sandoris; |
| type | = | -1, jei sandoris yra pasirinkimo parduoti sandoris; |
| type | = | +1, jei sandoris yra pasirinkimo pirkti sandoris; |
| N(x) | = | standartinio normaliojo atsitiktinio kintamojo kumuliatyvinė pasiskirstymo funkcija, t. y. tikimybė, kad normalusis atsitiktinis kintamasis, kurio vidurkis lygus nuliui, o dispersija – vienetui, yra mažesnis už „x“ arba jam lygus; |
| P | = | pasirinkimo sandorio pagrindinės finansinės priemonės neatidėliotino arba išankstinio sandorio kaina; pasirinkimo sandorių, kurių pinigų srautai priklauso nuo pagrindinės finansinės priemonės kainos vidutinės vertės, atveju P yra lygu vidutinei vertei apskaičiavimo dieną; |
| K | = | pasirinkimo sandorio vykdymo kaina; |
| T | = | periodas tarp pasirinkimo sandorio pabaigos datos (Texp) ir ataskaitų rengimo datos; pasirinkimo sandorių, kurie gali būti įvykdyti vienintelę dieną ateityje, Texp yra ta diena; pasirinkimo sandorių, kurie gali būti įvykdyti kelias dienas ateityje, atveju Texp yra vėliausia iš tų dienų; T išreiškiama metais, remiantis atitinkamu susitarimu dėl atsiskaitymo darbo dieną, ir |
| Σ | = | pasirinkimo sandorio priežiūrinis kintamumas, nustatytas pagal 1 lentelę remiantis sandorio rizikos kategorija ir pasirinkimo sandorio pagrindinės finansinės priemonės pobūdžiu. |
1 lentelė
| Rizikos kategorija | Pagrindinė finansinė priemonė | Priežiūrinis kintamumas |
| Užsienio valiutos kursas | Visos | 15 % |
| Kreditas | Vieno pavadinimo finansinė priemonė | 100 % |
| Kelių pavadinimų finansinė priemonė | 80 % | |
| Nuosavybės vertybiniai popieriai | Vieno pavadinimo finansinė priemonė | 120 % |
| Kelių pavadinimų finansinė priemonė | 75 % | |
| Biržos prekės | Elektros energija | 150 % |
| Kitos biržos prekės (išskyrus elektros energiją) | 70 % | |
| Kitos | Visos | 150 % |
Pasirinkimo sandorio pagrindinės finansinės priemonės išankstinio sandorio kainą taikančios įstaigos užtikrina, kad:
i) išankstinio sandorio kaina derėtų su pasirinkimo sandorio ypatybėmis;
ii) išankstinio sandorio kaina būtų apskaičiuojama taikant atitinkamą palūkanų normą, esančią ataskaitinę datą;
iii) į išankstinio sandorio kainą būtų įtraukti pagrindinės finansinės priemonės tikėtini pinigų srautai prieš pasibaigiant pasirinkimo sandorio galiojimui;
b) sintetinio pakeitimo vertybiniais popieriais segmentams ir n-tojo įsipareigojimų neįvykdymo kredito išvestinėms finansinėms priemonėms įstaigos taiko šią formulę:
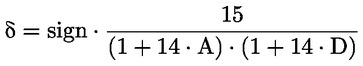
čia:
| sign= |  | +1 kai kredito užtikrinimas buvo įsigytas kartu su sandoriu |
| -1 kai kredito užtikrinimas buvo įsigytas sandoriu | ||
| A | = | segmento priskyrimo riba; n-tojo įsipareigojimų neįvykdymo su kredito išvestine finansine priemone susijusio sandorio, grindžiamo orientaciniais subjektais „k“, atveju – A = (n-1)/k ir |
| D | = | segmento atskyrimo riba; n-tojo įsipareigojimų neįvykdymo su kredito išvestine finansine priemone susijusio sandorio, grindžiamo orientaciniais subjektais „k“, atveju – D = n/k; |
c) a arba b punkte nenurodytiems sandoriams įstaigos taiko šią priežiūrinę deltą:
| δ = |  | + 1 „kai sandoris yra ilgoji pozicija atitinkamos rizikos kategorijos svarbiausiame rizikos veiksnyje arba reikšmingiausiame rizikos veiksnyje“ |
| – 1 „kai sandoris yra trumpoji pozicija atitinkamos rizikos kategorijos svarbiausiame rizikos veiksnyje arba reikšmingiausiame rizikos veiksnyje“ |
2. Šio skirsnio tikslais svarbiausio rizikos veiksnio arba 277 straipsnio 3 dalyje nurodyto reikšmingiausio atitinkamos rizikos kategorijos rizikos veiksnio ilgoji pozicija reiškia, kad sandorio rinkos vertė didėja didėjant to rizikos veiksnio vertei, o svarbiausio rizikos veiksnio arba 277 straipsnio 3 dalyje nurodyto reikšmingiausio atitinkamos rizikos kategorijos rizikos veiksnio trumpoji pozicija reiškia, kad sandorio rinkos vertė mažėja didėjant to rizikos veiksnio vertei.
3. EBI parengia techninių reguliavimo standartų projektus, kuriuose nustato:
a) atsižvelgiant į tarptautinio masto reguliavimo pokyčius – formules, kurias įstaigos taiko apskaičiuodamos palūkanų normos rizikos arba biržos prekių kainos rizikos kategorijai priskirtų pasirinkimo pirkti ir parduoti sandorių priežiūrinę deltą ir kurios yra suderinamos su rinkos sąlygomis, kuriomis palūkanų normos arba biržos prekių kainos gali būti neigiamos, taip pat šioms formulėms tinkamą priežiūrinį kintamumą;
b) metodą, pagal kurį nustatoma, ar sandoris yra ilgoji ar trumpoji svarbiausio rizikos veiksnio arba 277 straipsnio 3 dalyje nurodyto reikšmingiausio atitinkamos rizikos kategorijos rizikos veiksnio pozicija.
EBI tuos techninių reguliavimo standartų projektus pateikia Komisijai ne vėliau kaip 2025 m. liepos 10 d.
Komisijai deleguojami įgaliojimai papildyti šį reglamentą priimant pirmoje pastraipoje nurodytus techninius reguliavimo standartus Reglamento (ES) Nr. 1093/2010 10–14 straipsniuose nustatyta tvarka.