325bb straipsnis. Tikėtino trūkumo rizikos matas
Reglamento (ES) Nr. 575/2013 325bb straipsnis
1. 325ba straipsnio 1 dalies a punkte nurodytą bet kurios konkrečios datos „t“ ir bet kurio konkretaus prekybos knygos pozicijų portfelio ir ne prekybos knygos pozicijų, kurioms taikoma užsienio valiutų kursų rizika arba biržos prekių kainų rizika, tikėtino trūkumo rizikos matą įstaigos apskaičiuoja taip:
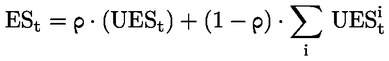
čia:
| ESt | = | tikėtino trūkumo rizikos matas; |
| i | = | indeksas, žymintis 325bd straipsnio 2 lentelės pirmoje skiltyje išvardytas penkias pagrindines rizikos veiksnių kategorijas; |
| UESt | = | neriboto tikėtino trūkumo matas, apskaičiuojamas taip: |
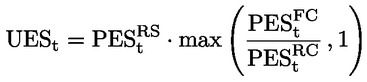 | ||
 | = | pagrindinės rizikos veiksnių kategorijos „i“ neriboto tikėtino trūkumo matas, apskaičiuojamas taip: |
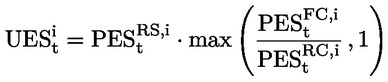 | ||
| ρ = pagrindinių rizikos kategorijų priežiūrinis koreliacijos veiksnys; ρ = 50 %; | ||
 = dalinio tikėtino trūkumo matas, apskaičiuojamas dėl visų portfelio pozicijų pagal 325bc straipsnio 2 dalį; | ||
 = dalinio tikėtino trūkumo matas, apskaičiuojamas dėl visų portfelio pozicijų pagal 325bc straipsnio 3 dalį; | ||
 = dalinio tikėtino trūkumo matas, apskaičiuojamas dėl visų portfelio pozicijų pagal 325bc straipsnio 4 dalį; | ||
 | = | pagrindinės rizikos veiksnių kategorijos „i“ dalinio tikėtino trūkumo matas, apskaičiuojamas visų portfelio pozicijų atveju pagal 325bc straipsnio 2 dalį; |
 | = | pagrindinės rizikos veiksnių kategorijos „i“ dalinio tikėtino trūkumo matas, apskaičiuojamas visų portfelio pozicijų atveju pagal 325bc straipsnio 3 dalį, ir |
 | = | pagrindinės rizikos veiksnių kategorijos „i“ dalinio tikėtino trūkumo matas, apskaičiuojamas visų portfelio pozicijų atveju pagal 325bc straipsnio 4 dalį. |
2. Konkrečiai modeliuojamų rizikos veiksnių grupei, taikomai kiekvienam dalinio tikėtino trūkumo matui, kaip nustatyta 325bc straipsnyje, būsimų sukrėtimų scenarijus įstaigos taiko tik nustatydamos kiekvieną dalinio tikėtino trūkumo matą, kad apskaičiuotų tikėtino trūkumo rizikos matą pagal 1 dalį.
3. Jei bent vieno portfelio sandorio bent vienas modeliuojamas rizikos veiksnys pagal 325bd straipsnį buvo priskirtas pagrindinei rizikos veiksnių kategorijai „i“, įstaigos apskaičiuoja pagrindinės rizikos veiksnių kategorijos „i“ neriboto tikėtino trūkumo matą ir įtraukia jį į šio straipsnio 1 dalyje nurodyto tikėtino trūkumo rizikos mato formulę.
4. Nukrypstant nuo 1 dalies, įstaiga gali sumažinti visų pagrindinės rizikos veiksnių kategorijų „i“ neriboto tikėtino trūkumo matų

ir dalinio tikėtino trūkumo matų
 ,

ir

apskaičiavimo dažnumą, kad jie būtų apskaičiuojami ne kasdien, o kas savaitę, jeigu tenkinamos abi šios sąlygos:
a) įstaiga gali savo kompetentingai institucijai įrodyti, kad apskaičiuojant neriboto tikėtino trūkumo matus
 i nenuvertinama atitinkamų prekybos knygų pozicijų rinkos rizika;
b) įstaiga gali padidinti
 ,
 ,
 ir
 apskaičiavimo dažnumą, kad jie būtų apskaičiuojami ne kas savaitę, o kasdien, jeigu to reikalauja jos kompetentinga institucija.