325ay straipsnis. Vega ir kreivumo rizikos koreliacijos
Reglamento (ES) Nr. 575/2013 325ay straipsnis
1. Bendrosios palūkanų normos rizikos klasės tos pačios grupės jautrumo vega rizikai koreliacijos parametras ρkl yra toks:
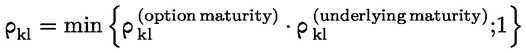
čia:
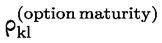
yra lygus
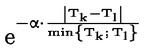
kai α yra 1 %, Tk ir Tl yra lygūs pasirinkimo sandorių terminams, dėl kurių išvedamas jautrumas vega rizikai, išreiškiami metų skaičiumi, ir
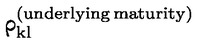
yra lygus
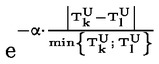 , kai α yra 1 %,

ir

yra lygūs pasirinkimo sandorių pagrindinių finansinių priemonių terminams, dėl kurių išvedamas jautrumas vega rizikai, atėmus atitinkamų pasirinkimo sandorių terminus, abiem atvejais išreiškiami kaip metų skaičius.
2. Kitų rizikos klasių grupės jautrumo vega rizikai koreliacijos parametras ρkl yra toks:
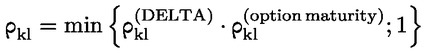
čia:
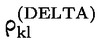
yra lygus delta koreliacijai grupės viduje, atitinkančiai grupę, kuriai būtų priskirti vega rizikos veiksniai k ir l, ir
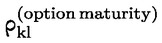
nustatomas pagal 1 dalį.
3. Kalbant apie jautrumą vega rizikai tarp rizikos klasės (bendrosios palūkanų normos rizikos ir ne bendrosios palūkanų normos rizikos) grupių, vega rizikai taikomi tie patys γbc koreliacijos parametrai, kaip nurodyta 4 skirsnyje dėl kiekvienos rizikos klasės delta koreliacijų.
4. Taikant standartizuotą metodą, vega rizikos veiksnių ir delta rizikos veiksnių diversifikacijos arba apsidraudimo nauda nepripažįstama. Kapitalo poreikis vega rizikai ir delta rizikai padengti susumuojamas paprastai.
5. Kreivumo rizikos koreliacijos yra 1 poskirsnyje nurodytų atitinkamų delta rizikos koreliacijų ρkl ir γbc kvadratas.