325f straipsnis. Nuosavų lėšų reikalavimai delta ir vega rizikai padengti
Reglamento (ES) Nr. 575/2013 325f straipsnis
1. Apskaičiuodamos nuosavų lėšų reikalavimus delta ir vega rizikai padengti, įstaigos taiko 3 skirsnio 1 poskirsnyje aprašytus delta ir vega rizikos veiksnius.
2. Apskaičiuodamos nuosavų lėšų reikalavimus delta ir vega rizikai padengti, įstaigos taiko 3–8 dalyse nustatytą procesą.
3. Kiekvienos rizikos klasės atveju visų į nuosavų lėšų reikalavimų delta arba vega rizikai padengti taikymo sritį patenkančių finansinių priemonių jautrumas kiekvienam iš į tą rizikos klasę įtrauktų taikomų delta arba vega rizikos veiksnių apskaičiuojamas taikant atitinkamas 3 skirsnio 2 poskirsnyje pateiktas formules. Jei finansinės priemonės vertė priklauso nuo kelių rizikos veiksnių, jautrumas kiekvienam rizikos veiksniui nustatomas atskirai.
4. Jautrumas priskiriamas vienai iš grupių „b“ kiekvienoje rizikos klasėje.
5. Kiekvienoje grupėje „b“ užskaitomas teigiamas ir neigiamas jautrumas tam pačiam rizikos veiksniui – taip nustatomas grynasis jautrumas (sk) kiekvienam rizikos veiksniui k grupėje.
6. Grynasis jautrumas kiekvienam rizikos veiksniui kiekvienoje grupėje padauginamas iš 6 skirsnyje nustatytų atitinkamų rizikos koeficientų – taip nustatomas svertinis jautrumas kiekvienam rizikos veiksniui toje grupėje pagal šią formulę:
WSk = RWk · sk
čia:
| WSk | = | svertinis jautrumas; |
| RWk | = | rizikos koeficientai,ir |
| sk | = | rizikos veiksnys. |
7. Svertinis jautrumas įvairiems rizikos veiksniams kiekvienoje grupėje susumuojamas pagal toliau pateiktą formulę, kurioje žemiausia kiekio riba kvadratinės šaknies funkcijoje yra nulis, – taip nustatomas grupei būdingas jautrumas. Taikomos 6 skirsnyje nustatytos atitinkamos svertinio jautrumo toje pačioje grupėje koreliacijos (ρkl).
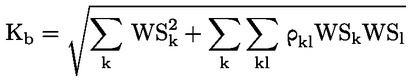
čia:
| Kb | = | grupei būdingas jautrumas ir |
| WS | = | svertinis jautrumas. |
8. Kiekvienos grupės rizikos klasėje grupei būdingas jautrumas apskaičiuojamas pagal 5, 6 ir 7 dalis. Apskaičiavus visų grupių joms būdingą jautrumą, pagal toliau pateiktą formulę susumuojamas svertinis jautrumas visiems rizikos veiksniams visose grupėse, taikant atitinkamas 6 skirsnyje nustatytas svertinio jautrumo įvairiose grupėse koreliacijas γbc, – taip nustatomas rizikos klasei būdingas nuosavų lėšų reikalavimas delta arba vega rizikai padengti:

čia:
| Sb | = | Σk WSk visų rizikos veiksnių grupėje b ir Sb=Σk WSk grupėje c; jei dėl tų Sb ir Sc verčių gaunamas neigiamas bendros sumos skaičius 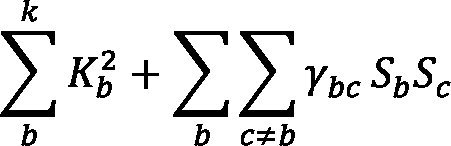 , įstaigos apskaičiuoja rizikos klasei būdingus nuosavų lėšų reikalavimus delta arba vega rizikai padengti taikydamos alternatyvią specifikaciją, pagal kurią. |
| Sb | = | max [min (Σk WSk, Kb), – Kb] visų rizikos veiksnių grupėje b ir |
| Sc | = | max [min (Σk WSk, Kc), – Kc] visų rizikos veiksnių grupėje c. |
Nuosavų lėšų reikalavimai pagal kiekvieną rizikos klasę delta arba vega rizikai padengti apskaičiuojami pagal 1–8 dalis.