325r straipsnis. Jautrumas delta rizikai
Reglamento (ES) Nr. 575/2013 325r straipsnis
1. Jautrumą delta bendrosios palūkanų normos rizikai įstaigos apskaičiuoja taip:
a) jautrumas rizikos veiksniams, kuriuos sudaro nerizikingos palūkanų normos, apskaičiuojamas taip:
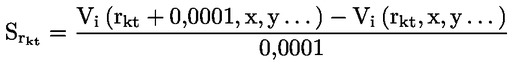
čia:
 | = | jautrumas rizikos veiksniams, kuriuos sudaro nerizikingos palūkanų normos; |
| rkt | = | termino t nerizikingos kreivės k norma; |
| Vi (.) | = | finansinės priemonės i kainodaros funkcija ir |
| x,y | = | kiti nei rkt kainodaros funkcijos Vi rizikos veiksniai; |
b) jautrumas rizikos veiksniams, kuriuos sudaro infliacijos rizika ir skirtingų valiutų bazė, apskaičiuojamas taip:
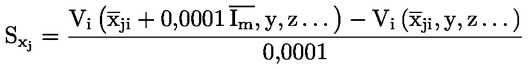
čia:
 | = | jautrumas rizikos veiksniams, kuriuos sudaro infliacijos rizika ir skirtingų valiutų bazė; |
 | = | m sudedamųjų dalių, atitinkančių konkrečios valiutos teorinės infliacijos kreivę arba skirtingų valiutų bazės kreivę j, vektorius, kai m yra taikant finansinės priemonės i kainodaros modelį taikomų su infliacija arba skirtingomis valiutomis susijusių kintamųjų skaičius; |
 | = | matmens vieneto matrica (1 × m); |
| Vi (.) | = | finansinės priemonės i kainodaros funkcija ir |
| y, z | = | kiti kainodaros modelio kintamieji. |
2. Visų pakeitimo vertybiniais popieriais pozicijų ir pozicijų, kurios nėra pakeitimo vertybiniais popieriais pozicijos, jautrumą delta kredito maržos rizikai įstaigos apskaičiuoja taip:
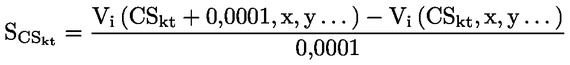
čia:
 | = | visų pakeitimo vertybiniais popieriais pozicijų ir pozicijų, kurios nėra pakeitimo vertybiniais popieriais pozicijos, jautrumas delta kredito maržos rizikai; |
| cskt | = | emitento j kredito maržos normos vertė suėjus terminui t; |
| Vi (.) | = | finansinės priemonės i kainodaros funkcija ir |
| x,y | = | kiti nei cskt kainodaros funkcijos Vi rizikos veiksniai. |
3. Jautrumą delta nuosavybės vertybinių popierių rizikai įstaigos apskaičiuoja taip:
a) jautrumas rizikos veiksniams, kuriuos sudaro nuosavybės vertybinių popierių neatidėliotinų sandorių kainos, apskaičiuojamas taip:
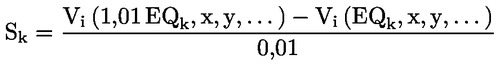
čia:
| sk | = | jautrumas rizikos veiksniams, kuriuos sudaro nuosavybės vertybinių popierių neatidėliotinų sandorių kainos; |
| k | = | konkretus nuosavybės vertybinis popierius; |
| EQk | = | šio nuosavybės vertybinio popieriaus neatidėliotino sandorio kainos vertė; |
| Vi (.) | = | finansinės priemonės i kainodaros funkcija ir |
| x,y | = | kiti nei EQk kainodaros funkcijos Vi rizikos veiksniai; |
b) jautrumas rizikos veiksniams, kuriuos sudaro nuosavybės vertybinių popierių atpirkimo sandorių palūkanų normos, apskaičiuojamas taip:
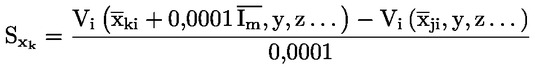
čia:
 | = | jautrumas rizikos veiksniams, kuriuos sudaro nuosavybės vertybinių popierių atpirkimo sandorių palūkanų normos; |
| k | = | indeksas, žymintis nuosavybės vertybinį popierių; |
 | = | m sudedamųjų dalių vektorius, atitinkantis konkretaus nuosavybės vertybinio popieriaus k atpirkimo sandorio termino struktūrą, kai m lygus atpirkimo sandorių palūkanų normų, atitinkančių įvairius pagal finansinės priemonės i kainodaros modelį taikomus terminus, skaičiui; |
 | = | matmens vieneto matrica (1 · m); |
| Vi (.) | = | finansinės priemonės i kainodaros funkcija ir |
| y,z | = | kiti nei  kainodaros funkcijos Vi rizikos veiksniai; |
4. Jautrumą delta biržos prekių kainos rizikai kiekvienam rizikos veiksniui k įstaigos apskaičiuoja taip:
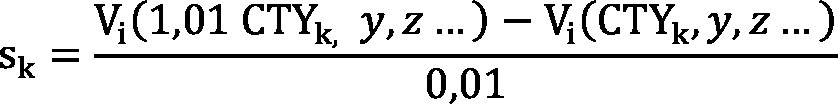
čia:
| sk | = | jautrumas delta biržos prekių kainos rizikai; |
| k | = | konkretus biržos prekių kainos rizikos veiksnys; |
| CTYk | = | rizikos veiksnio k vertė; |
| Vi (.) | = | finansinės priemonės i kainodaros funkcija ir |
| y, z | = | kiti nei CTYk finansinės priemonės i kainodaros modelio rizikos veiksniai. |
5. Jautrumą delta užsienio valiutos kurso rizikai kiekvienam užsienio valiutos kurso rizikos veiksniui k įstaigos apskaičiuoja taip:
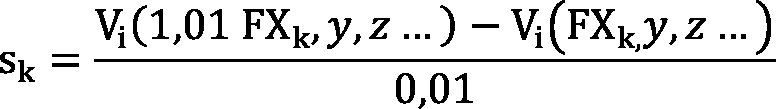
čia:
| sk | = | jautrumas delta užsienio valiutos kurso rizikai; |
| k | = | konkretus užsienio valiutos kurso rizikos veiksnys; |
| FXk | = | rizikos veiksnio vertė; |
| Vi (.) | = | finansinės priemonės i kainodaros funkcija ir |
| y, z | = | kiti nei FXk finansinės priemonės i kainodaros modelio rizikos veiksniai. |