325s straipsnis. Jautrumas vega rizikai
Reglamento (ES) Nr. 575/2013 325s straipsnis
1. Pasirinkimo sandorio jautrumą vega rizikai konkrečiam rizikos veiksniui k įstaigos apskaičiuoja taip:
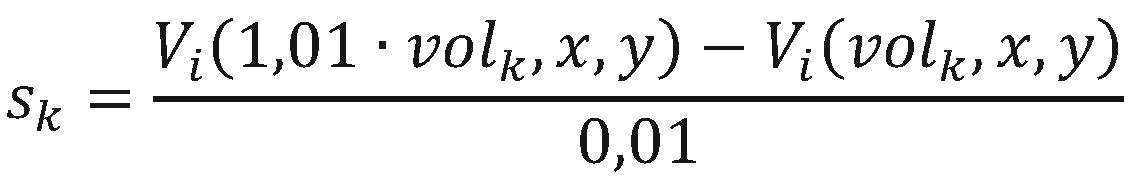
čia:
| sk | = | pasirinkimo sandorio jautrumas vega rizikai; |
| k | = | konkretus vega rizikos veiksnys, kurį sudaro numanomas kintamumas; |
| volk | = | to rizikos veiksnio vertė, kuri turėtų būti išreiškiama procentine dalimi ir |
| x,y | = | kiti nei volk kainodaros funkcijos Vi rizikos veiksniai. |
2. Rizikos klasių, kuriose vega rizikos veiksniai turi termino matmenį, bet kuriose rizikos veiksnių priskyrimo taisyklės netaikomos, nes pasirinkimo sandorių terminas nėra nustatytas, atveju įstaigos tuos rizikos veiksnius priskiria ilgiausiam nurodytam terminui. Tiems pasirinkimo sandoriams taikomas likutinės rizikos papildomas mokestis.
3. Pasirinkimo sandorių be nustatytos vykdymo arba maksimalios kainos ir pasirinkimo sandorių su nustatytomis keliomis vykdymo arba maksimaliomis kainomis atveju įstaigos vykdymo kainoms ir terminams taiko tokį priskyrimą, kokį įstaiga taiko viduje nustatydama pasirinkimo sandorio kainą. Tiems pasirinkimo sandoriams taip pat taikomas likutinės rizikos papildomas mokestis.
4. Įstaigos neskaičiuoja į alternatyvų koreliacinės prekybos portfelį įtrauktų pakeitimo vertybiniais popieriais segmentų vega rizikos, kaip nurodyta 325 straipsnio 6, 7 ir 8 dalyse, kurių numanomas kintamumas nenustatytas. Tų pakeitimo vertybiniais popieriais segmentų nuosavų lėšų reikalavimai delta ir kreivumo rizikai padengti yra apskaičiuojami.