9 straipsnis. Nuosavų lėšų sudėtis
Reglamento (ES) 2019/2033 9 straipsnis
1. Investicinės įmonės turi turėti nuosavas lėšas, kurias sudaro jų bendro 1 lygio nuosavo kapitalo, papildomo 1 lygio kapitalo ir 2 lygio kapitalo suma, ir visada turi tenkinti visas šias sąlygas:
a) 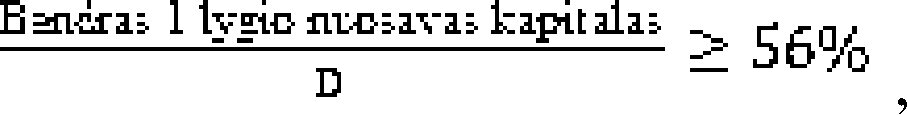
b) 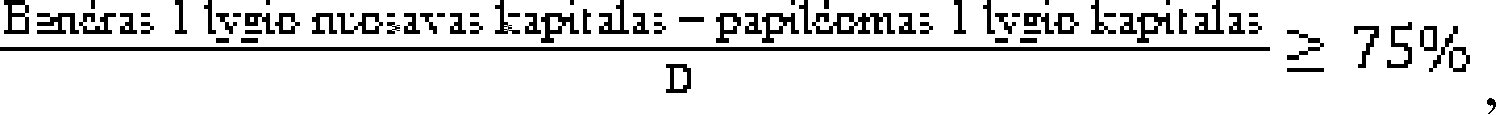
c) 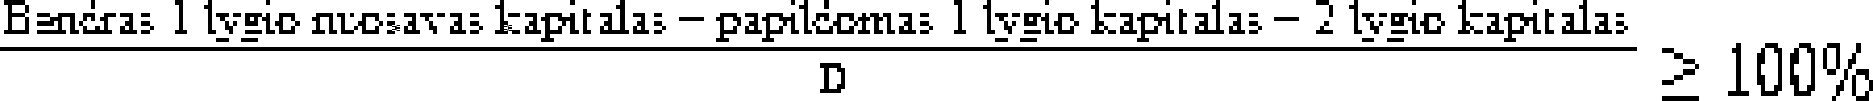 ,
čia:
i) bendras 1 lygio nuosavas kapitalas apibrėžtas pagal Reglamento (ES) Nr. 575/2013 antros dalies I antraštinės dalies 2 skyrių, papildomas 1 lygio kapitalas apibrėžtas pagal Reglamento (ES) Nr. 575/2013 antros dalies I antraštinės dalies 3 skyrių, 2 lygio kapitalas apibrėžtas pagal Reglamento (ES) Nr. 575/2013 antros dalies I antraštinės dalies 4 skyrių, ir
ii) D apibrėžtas 11 straipsnyje.
2. Nukrypstant nuo 1 dalies:
a) Reglamento (ES) Nr. 575/2013 36 straipsnio 1 dalies c punkte nurodyti atskaitymai taikomi visiškai, netaikant to reglamento 39 ir 48 straipsnių;
b) Reglamento (ES) Nr. 575/2013 36 straipsnio 1 dalies e punkte nurodyti atskaitymai taikomi visiškai, netaikant to reglamento 41 straipsnio;
c) Reglamento (ES) Nr. 575/2013 36 straipsnio 1 dalies h punkte, 56 straipsnio c punkte ir 66 straipsnio c punkte nurodyti atskaitymai tiek, kiek jie susiję su į prekybos knygą neįtrauktomis turimomis kapitalo priemonėmis, taikomi visiškai, netaikant to reglamento 46, 60 ir 70 straipsniuose numatytų mechanizmų;
d) Reglamento (ES) Nr. 575/2013 36 straipsnio 1 dalies i punkte nurodyti atskaitymai taikomi visiškai, netaikant to reglamento 48 straipsnio;
e) nustatant investicinių įmonių nuosavas lėšas netaikomos šios nuostatos:
i) Reglamento (ES) Nr. 575/2013 49 straipsnis;
ii) Reglamento (ES) Nr. 575/2013 36 straipsnio 1 dalies h punkte, 56 straipsnio c punkte ir 66 straipsnio c punkte nurodyti atskaitymai ir to reglamento 46, 60 ir 70 straipsnių susijusios nuostatos tiek, kiek tie atskaitymai susiję su į prekybos knygą įtrauktomis turimomis kapitalo priemonėmis;
iii) Reglamento (ES) Nr. 575/2013 54 straipsnio 1 dalies a punkte nurodytas tam tikras įvykis; vietoje to investicinė įmonė nurodo tam tikrą įvykį jį susiedama su 1 dalyje nurodyta papildoma 1 lygio priemone;
iv) Reglamento (ES) Nr. 575/2013 54 straipsnio 4 dalies a punkte nurodyta bendra suma; suma, kurią reikia nurašyti arba konvertuoti, yra visa 1 dalyje nurodyta papildomos 1 lygio priemonės pagrindinė suma.
3. Investicinės įmonės, pagal šį reglamentą nustatydamos nuosavų lėšų reikalavimus, taiko Reglamento (ES) Nr. 575/2013 antros dalies I antraštinės dalies 6 skyriuje išdėstytas atitinkamas nuostatas. Taikant tas nuostatas laikoma, kad yra suteiktas priežiūros institucijos leidimas pagal Reglamento (ES) Nr. 575/2013 77 ir 78 straipsnius, jei tenkinama viena iš to reglamento 78 straipsnio 1 dalies a punkte arba 78 straipsnio 4 dalyje nustatytų sąlygų.
4. 1 dalies a punkto taikymo tikslais investicinėms įmonėms, kurios nėra juridiniai asmenys arba akcinės bendrovės arba kurios tenkina šio reglamento 12 straipsnio 1 dalyje išdėstytas priskyrimo prie mažų ir tarpusavio sąsajų neturinčių investicinių įmonių sąlygas, kompetentingos institucijos, pasikonsultavusios su EBI, gali leisti papildomas priemones ar lėšas priskirti prie tų investicinių įmonių nuosavų lėšų, jei tos priemonės arba lėšos taip pat atitinka Tarybos direktyvos 86/635/EEB 22 straipsnio reikalavimus. Remdamasi kiekvienos kompetentingos institucijos pateikta informacija, EBI kartu su EVPRI sudaro, tvarko ir skelbia priemonių ar lėšų kiekvienoje valstybėje narėje, kurios priskiriamos prie tokių nuosavų lėšų, visų rūšių sąrašą. Sąrašas pirmą kartą paskelbiamas ne vėliau kaip 2020 m. gruodžio 26 d.
5. Investicinių įmonių grupės finansų sektoriaus subjekto turimos nuosavų lėšų priemonės neatskaitomos individualiai apskaičiuojant tos grupės bet kurios investicinės įmonės nuosavas lėšas, jei tenkinamos visos šios sąlygos:
a) šiuo metu nėra ir nenumatoma esminių, praktinių ar teisinių kliūčių patronuojančiajai įmonei greitai pervesti kapitalą ar padengti įsipareigojimus;
b) finansų sektoriaus subjektas yra įtrauktas į patronuojančiosios įmonės rizikos vertinimo, nustatymo ir kontrolės procedūras;
c) kompetentingos institucijos netaiko 8 straipsnyje numatytos nukrypti leidžiančios nuostatos.