141 straipsnis. Paskirstymo apribojimai
Direktyvos 2013/36/ES 141 straipsnis
1. Įstaiga, kuri tenkina jungtinio rezervo reikalavimą, neatlieka su bendru 1 lygio nuosavu kapitalu susijusio paskirstymo tokiu mastu, dėl kurio jos bendras 1 lygio nuosavas kapitalas sumažėtų iki tokio lygio, kad jungtinio rezervo reikalavimas nebebūtų tenkinamas.
2. Įstaiga, netenkinanti jungtinio rezervo reikalavimo, apskaičiuoja didžiausią galimą paskirstyti sumą (DGPS) pagal 4 dalį ir apie tai praneša kompetentingai institucijai.
Jeigu taikoma pirma pastraipa, įstaiga turi nesiimti nė vieno iš toliau išvardytų veiksmų tol, kol ji apskaičiuoja DGPS:
a) atlikti su bendru 1 lygio nuosavu kapitalu susijusio paskirstymo;
b) nustatyti prievolės mokėti kintamąją atlygio dalį arba savo nuožiūra sukauptas pensijų lėšas arba mokėti kintamąją atlygio dalį, jeigu mokėjimo prievolė buvo sukurta tada, kai įstaiga nevisiškai įvykdė jungtinio rezervo reikalavimą, arba
c) vykdyti mokėjimų už papildomas 1 lygio priemones.
3. Jeigu įstaiga netenkina arba neviršija jungtinio rezervo reikalavimo, ji turi neatlikti paskirstymų, didesnių už pagal 4 dalį apskaičiuotą DGPS, vykdydama bet kurį 2 dalies antros pastraipos a, b ir c punktuose nurodytą veiksmą.
4. Įstaigos apskaičiuoja DGPS padaugindamos pagal 5 dalį apskaičiuotą sumą iš daugiklio, nustatyto pagal 6 dalį. DGPS mažinama suma, gaunama vykdant bet kurį iš 2 dalies antros pastraipos a, b arba c punkte nurodytų veiksmų.
5. Pagal 4 dalį daugintiną sumą sudaro:
a) bet koks tarpinis pelnas, neįskaitytas į bendrą 1 lygio nuosavą kapitalą pagal Reglamento (ES) Nr. 575/2013 26 straipsnio 2 dalį, atėmus visus pelno paskirstymus arba visus mokėjimus, atsirandančius dėl šio straipsnio 2 dalies antros pastraipos a, b arba c punkte nurodytų veiksmų,
pridėjus
b) į bendrą 1 lygio nuosavą kapitalą neįskaitytą bet kokį metų pabaigos pelną pagal Reglamento (ES) Nr. 575/2013 26 straipsnio 2 dalį, atėmus visus pelno paskirstymus arba visus mokėjimus, atsirandančius dėl šio straipsnio 2 dalies antros pastraipos a, b arba c punkte nurodytų veiksmų,
atėmus
c) sumas, kurios būtų mokėtinos kaip mokesčiai, jeigu šios dalies a ir b punktuose nurodyti straipsniai būtų nepaskirstomi.
6. Daugiklis nustatomas taip:
a) jeigu įstaigos turimas bendras 1 lygio nuosavas kapitalas, kuris nėra naudojamas siekiant įvykdyti kurį nors iš nuosavų lėšų reikalavimų, išdėstytų Reglamento (ES) Nr. 575/2013 92 straipsnio 1 dalies a, b ir c punktuose, ir papildomų nuosavų lėšų reikalavimus, kai siekiama pašalinti riziką, kuri nėra pernelyg didelio sverto rizika, nustatyta šios direktyvos 104 straipsnio 1 dalies a punkte, išreikštas procentine bendros pagal riziką įvertintų pozicijų sumos, apskaičiuotos pagal to reglamento 92 straipsnio 3 dalį, dalimi, priklauso pirmajam (tai yra žemiausiam) jungtinio rezervo reikalavimo kvartiliui, daugiklis yra lygus 0;
b) jeigu įstaigos turimas bendras 1 lygio nuosavas kapitalas, kuris nėra naudojamas siekiant įvykdyti kurį nors iš nuosavų lėšų reikalavimų, išdėstytų Reglamento (ES) Nr. 575/2013 92 straipsnio 1 dalies a, b ir c punktuose, ir papildomų nuosavų lėšų reikalavimą, kai siekiama pašalinti riziką, kuri nėra pernelyg didelio sverto rizika, nustatyta šios direktyvos 104 straipsnio 1 dalies a punkte, išreikštas procentine bendros pagal riziką įvertintų pozicijų sumos, apskaičiuotos pagal to reglamento 92 straipsnio 3 dalį, dalimi, priklauso antrajam jungtinio rezervo reikalavimo kvartiliui, daugiklis yra lygus 0,2;
c) jeigu įstaigos turimas bendras 1 lygio nuosavas kapitalas, kuris nėra naudojamas siekiant įvykdyti nuosavų lėšų reikalavimus, išdėstytus Reglamento (ES) Nr. 575/2013 92 straipsnio 1 dalies a, b ir c punktuose, ir papildomų nuosavų lėšų reikalavimą, kai siekiama pašalinti riziką, kuri nėra pernelyg didelio sverto rizika, nustatyta šios direktyvos 104 straipsnio 1 dalies a punkte, išreikštas procentine bendros pagal riziką įvertintų pozicijų sumos, apskaičiuotos pagal to reglamento 92 straipsnio 3 dalį, dalimi, priklauso trečiajam jungtinio rezervo reikalavimo kvartiliui, daugiklis yra lygus 0,4;
d) jeigu įstaigos turimas bendras 1 lygio nuosavas kapitalas, kuris nėra naudojamas siekiant įvykdyti nuosavų lėšų reikalavimus, išdėstytus Reglamento (ES) Nr. 575/2013 92 straipsnio 1 dalies a, b ir c punktuose, ir papildomų nuosavų lėšų reikalavimą, kai siekiama pašalinti riziką, kuri nėra pernelyg didelio sverto rizika, nustatyta šios direktyvos 104 straipsnio 1 dalies a punkte, išreikštas procentine bendros pagal riziką įvertintų pozicijų sumos, apskaičiuotos pagal to reglamento 92 straipsnio 3 dalį, dalimi, priklauso ketvirtam (tai yra aukščiausiam) jungtinio rezervo reikalavimo kvartiliui, daugiklis yra lygus 0,6.
Žemiausia ir aukščiausia kiekvieno jungtinio rezervo reikalavimo kvartilio atkarpos apskaičiuojamos taip:
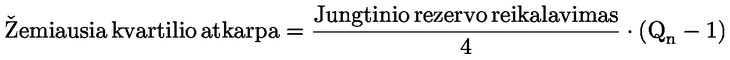
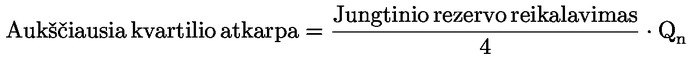
kai:
Qn = atitinkamo kvartilio eilės numeris.
7. Pagal šį straipsnį nustatomi apribojimai taikomi tik mokėjimams, dėl kurių mažėja bendras 1 lygio nuosavas kapitalas arba pelnas, ir jei mokėjimų nutraukimas arba nesumokėjimas nereiškia įsipareigojimų neįvykdymo arba padėties, kuriai susiklosčius pradedama byla pagal įstaigai taikytiną nemokumo režimą.
8. Jeigu įstaiga netenkina jungtinio rezervo reikalavimo ir ketina paskirstyti bet kurią iš jos paskirstytino pelno dalių arba imtis 2 dalies antros pastraipos a, b ir c punktuose nurodytų veiksmų, ji apie tai praneša kompetentingai valdžios institucijai ir pateikia šią informaciją:
a) įstaigos turimas kapitalas, suskirstytas pagal šias kategorijas:
i) bendras 1 lygio nuosavas kapitalas,
ii) papildomas 1 lygio kapitalas,
iii) 2 lygio kapitalas;
b) tarpinė ir metų pabaigos pelno suma;
c) pagal 4 dalį apskaičiuota didžiausia galima paskirstyti suma;
d) paskirstytino pelno suma, kurią ketinama skirti toliau išvardytiems tikslams:
i) mokėti dividendus,
ii) išpirkti akcijas,
iii) mokėti už papildomas 1 lygio priemones,
iv) mokėti kintamąją atlygio dalį arba savo nuožiūra sukauptas pensijų lėšas, arba nustatant naują mokėjimo prievolę, arba atliekant mokėjimą pagal mokėjimo prievolę, nustatytą tuo metu, kai įstaiga netenkino jungtinio rezervo reikalavimo.
9. Įstaigos nustato tvarką, kuria užtikrina, kad paskirstytino pelno suma ir didžiausia galima paskirstyti suma būtų apskaičiuotos tiksliai, ir kompetentingai valdžios institucijai paprašius to skaičiavimo tikslumą turi galėti įrodyti.
10. 1 ir 2 dalių tikslais su bendru 1 lygio nuosavu kapitalu susijęs paskirstymas yra:
a) piniginių dividendų mokėjimas;
b) visiškai ar iš dalies apmokėtų premijinių akcijų ar kitų kapitalo priemonių, nurodytų Reglamento (ES) Nr. 575/2013 26 straipsnio 1 dalies a punkte, paskirstymas;
c) įstaigos vykdomas savo akcijų ar kitų kapitalo priemonių, nurodytų to reglamento 26 straipsnio 1 dalies a punkte, išpirkimas arba pirkimas;
d) išmokėtų sumų, susijusių su to reglamento 26 straipsnio 1 dalies a punkte nurodytomis kapitalo priemonėmis, grąžinimas;
e) to reglamento 26 straipsnio 1 dalies b–e punktuose nurodytų straipsnių paskirstymas.