261 straipsnis. Pagal riziką įvertintų pozicijų sumų apskaičiavimas taikant standartizuotą metodą (SEC-SA metodą)
Reglamento (ES) Nr. 575/2013 261 straipsnis
1. Taikant SEC-SA metodą pakeitimo vertybiniais popieriais pozicijos pagal riziką įvertintos pozicijos suma apskaičiuojama pozicijos vertę, apskaičiuotą pagal 248 straipsnį, padauginant iš taikytino rizikos koeficiento, nustatyto, kaip nurodyta toliau, visais atvejais taikant 15 % apatinę ribą:
| RW = 1 250 % | kai D ≤ KA |
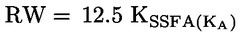 | kai A ≥ KA |
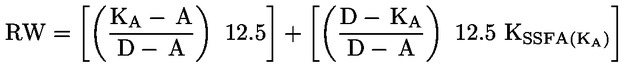 | kai A < KA < D |
čia:
| D | yra nuostolių atskyrimo riba, nustatyta pagal 256 straipsnį; |
| A | yra nuostolių priskyrimo riba, nustatyta pagal 256 straipsnį; |
| KA | yra parametras, apskaičiuotas pagal 2 dalį; |
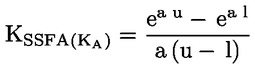
čia:
| a | = | – (1/(p · KA)) |
| u | = | D – KA |
| l | = | max (A – KA; 0) |
| p | = | 1 pakeitimo vertybiniais popieriais pozicijai, kuri nėra pakartotinio pakeitimo vertybiniais popieriais pozicija. |
2. Taikant 1 dalį, KA apskaičiuojamas taip:
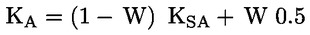
čia:
KSA yra pagrindinės grupės kapitalo poreikio koeficientas, kaip apibrėžta 255 straipsnyje;
W = santykis tarp:
a) pagrindinių pozicijų esant įsipareigojimų neįvykdymui nominaliųjų verčių sumos ir
b) visų pagrindinių pozicijų nominaliųjų verčių sumos.
Šiais tikslais pozicija esant įsipareigojimų neįvykdymui reiškia pagrindinę poziciją, kuri: i) yra pradelsta 90 arba daugiau dienų; ii) jos atžvilgiu taikomos bankroto arba nemokumo procedūros; iii) jos atžvilgiu taikoma nuosavybės teisės netekimo arba panaši procedūra arba iv) jos atžvilgiu neįvykdyti įsipareigojimai pagal pakeitimo vertybiniais popieriais dokumentus.
Kai įstaiga nežino 5 % arba mažesnės dalies grupei priklausančių pagrindinių pozicijų mokėjimo terminų praleidimo būklės, įstaiga gali naudoti SEC-SA metodą, KA apskaičiavimą pakoreguodama taip:
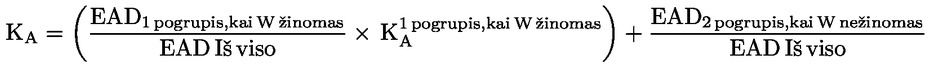
Kai įstaiga nežino daugiau nei 5 % grupei priklausančių pagrindinių pozicijų mokėjimo terminų praleidimo būklės, pakeitimo vertybiniais popieriais pozicijai turi būti taikomas 1 250 % rizikos koeficientas.
3. Kai įstaiga turi pakeitimo vertybiniais popieriais poziciją išvestinės finansinės priemonės forma, skirtą apsidrausti nuo rinkos rizikos, įskaitant palūkanų normos ar valiutos riziką, įstaiga tai išvestinei finansinei priemonei gali priskirti numanomą rizikos koeficientą, atitinkantį orientacinės pozicijos rizikos koeficientą, apskaičiuotą pagal šį straipsnį.
Taikant šią dalį, orientacinė pozicija yra pozicija, kuri visais atžvilgiais yra lygiavertė išvestinei finansinei priemonei arba, jeigu tokios lygiavertės pozicijos nėra, pozicija, kuri pagal subordinaciją yra artimiausia išvestinei finansinei priemonei.