263 straipsnis. Pagal riziką įvertintų pozicijų sumų apskaičiavimas taikant išorės reitingais pagrįstą metodą (SEC-ERBA metodą)
Reglamento (ES) Nr. 575/2013 263 straipsnis
1. Taikant SEC-ERBA metodą pakeitimo vertybiniais popieriais pozicijos pagal riziką įvertintos pozicijos suma apskaičiuojama pozicijos vertę, apskaičiuotą pagal 248 straipsnį, padauginant iš taikytino rizikos koeficiento pagal šį straipsnį.
2. Trumpalaikius kredito rizikos vertinimus turinčių pozicijų atveju arba kai trumpalaikiu kredito rizikos vertinimu pagrįstas reitingas gali būti numanomas pagal 7 dalį, taikomi šie rizikos koeficientai:
1 lentelė
| Kredito kokybės žingsnis | 1 | 2 | 3 | Visi kiti reitingai |
| Rizikos koeficientas | 15 % | 50 % | 100 % | 1 250 % |
3. Ilgalaikius kredito rizikos vertinimus turinčių pozicijų atveju arba kai ilgalaikiu kredito rizikos vertinimu pagrįstas reitingas gali būti numanomas pagal šio straipsnio 7 dalį, taikomi 2 lentelėje nurodyti rizikos koeficientai, pakoreguoti, kai taikoma, pagal segmento terminą (MT) pagal 257 straipsnį ir šio straipsnio 4 dalį bei pagal segmento dydį ne didesnio prioriteto segmentų atveju pagal šio straipsnio 5 dalį:
2 lentelė
| Kredito kokybės žingsnis | Didesnio prioriteto segmentas | Ne didesnio prioriteto (nedidelis) segmentas | ||
| Segmento terminas (MT) | Segmento terminas (MT) | |||
| 1 metai | 5 metai | 1 metai | 5 metai | |
| 1 | 15 % | 20 % | 15 % | 70 % |
| 2 | 15 % | 30 % | 15 % | 90 % |
| 3 | 25 % | 40 % | 30 % | 120 % |
| 4 | 30 % | 45 % | 40 % | 140 % |
| 5 | 40 % | 50 % | 60 % | 160 % |
| 6 | 50 % | 65 % | 80 % | 180 % |
| 7 | 60 % | 70 % | 120 % | 210 % |
| 8 | 75 % | 90 % | 170 % | 260 % |
| 9 | 90 % | 105 % | 220 % | 310 % |
| 10 | 120 % | 140 % | 330 % | 420 % |
| 11 | 140 % | 160 % | 470 % | 580 % |
| 12 | 160 % | 180 % | 620 % | 760 % |
| 13 | 200 % | 225 % | 750 % | 860 % |
| 14 | 250 % | 280 % | 900 % | 950 % |
| 15 | 310 % | 340 % | 1 050 % | 1 050 % |
| 16 | 380 % | 420 % | 1 130 % | 1 130 % |
| 17 | 460 % | 505 % | 1 250 % | 1 250 % |
| Visi kiti | 1 250 % | 1 250 % | 1 250 % | 1 250 % |
4. Siekdamos nustatyti rizikos koeficientą segmentams, kurių terminas yra 1–5 metai, įstaigos taiko tiesinę interpoliaciją tarp rizikos koeficientų, atitinkamai taikytinų nuo vienų iki penkerių metų terminui, pagal 2 lentelę.
5. Siekdamos atsižvelgti į segmento dydį, įstaigos ne didesnio prioriteto segmentų rizikos koeficientą apskaičiuoja taip:
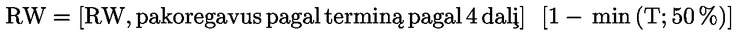
čia:
T = segmento dydis, išmatuotas kaip D – A
čia:
| D | yra nuostolių atskyrimo riba, nustatyta pagal 256 straipsnį, |
| A | yra nuostolių priskyrimo riba, nustatyta pagal 256 straipsnį |
6. Pagal 3, 4 ir 5 dalis gautiems ne didesnio prioriteto segmentų rizikos koeficientams taikoma 15 % apatinė riba. Be to, gauti rizikos koeficientai negali būti mažesni nei rizikos koeficientas, atitinkantis to paties pakeitimo vertybiniais popieriais hipotetinį didesnio prioriteto segmentą, turintį tokį patį kredito rizikos vertinimą ir terminą.
7. Siekdamos naudoti numanomus reitingus, įstaigos nereitinguotajai pozicijai priskiria numanomą reitingą, lygiavertį kredito rizikos vertinimui, kuris suteiktas reitinguotajai orientacinei pozicijai, tenkinančiai visas šias sąlygas:
a) orientacinė pozicija yra pozicija, kurios prioritetas visais atžvilgiais yra lygiavertis nereitinguotajai pakeitimo vertybiniais popieriais pozicijai, arba, jeigu tokios lygiaverčio prioriteto pozicijos nėra, orientacinė pozicija pagal subordinaciją yra artimiausia nereitinguotajai pozicijai;
b) orientacinė pozicija neturi jokios trečiosios šalies garantijos arba jai nenaudojamos kitos kredito vertės didinimo priemonės, kurių negalima naudoti nereitinguotajai pozicijai;
c) orientacinės pozicijos terminas turi būti lygus atitinkamos nereitinguotosios pozicijos terminui arba ilgesnis;
d) numanomi reitingai turi būti nuolat atnaujinami, kad atspindėtų visus orientacinės pozicijos kredito rizikos vertinimo pakeitimus.
8. Kai įstaiga turi pakeitimo vertybiniais popieriais poziciją išvestinės finansinės priemonės forma, skirtą apsidrausti nuo rinkos rizikos, įskaitant palūkanų normos ar valiutos riziką, įstaiga tai išvestinei finansinei priemonei gali priskirti numanomą rizikos koeficientą, atitinkantį orientacinės pozicijos rizikos koeficientą, apskaičiuotą pagal šį straipsnį.
Taikant pirmą pastraipą, orientacinė pozicija yra pozicija, kuri visais atžvilgiais yra lygiavertė išvestinei finansinei priemonei arba, jeigu tokios lygiavertės pozicijos nėra, pozicija, kuri pagal subordinaciją yra artimiausia išvestinei finansinei priemonei.