325af straipsnis. Bendrosios palūkanų normos rizikos koreliacijos grupės viduje
Reglamento (ES) Nr. 575/2013 325af straipsnis
1. Tos pačios grupės bendrosios palūkanų normos rizikos veiksnių, kurie priskirti tam pačiam terminui, bet atitinka skirtingas kreives, dviejų svertinių jautrumų WSk ir WSl koreliacija ρkl yra 99,90 %.
2. Skirtingų terminų tos pačios grupės bendrosios palūkanų normos rizikos veiksnių, atitinkančių tą pačią kreivę, dviejų svertinių jautrumų WSk ir WSl koreliacija nustatoma pagal šią formulę:
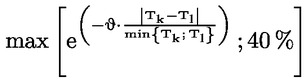
čia:
| Tk (atitinkamaiTl) | = | su nerizikinga palūkanų norma susijęs terminas; |
| θ | = | 3 %. |
3. Skirtingų terminų tos pačios grupės bendrosios palūkanų normos rizikos veiksnių, atitinkančių skirtingas kreives, dviejų svertinių jautrumų WSk ir WSl koreliacija ρkl yra lygi 2 dalyje nustatytam koreliacijos parametrui, padaugintam iš 99,90 %.
4. Bendrosios palūkanų normos rizikos veiksnių bet kokio konkretaus svertinio jautrumo WSk ir infliacijos rizikos veiksnių bet kokio konkretaus svertinio jautrumo WSl koreliacija yra 40 %.
5. Nustatoma, kad skirtingų valiutų bazės rizikos veiksnių bet kokio konkretaus svertinio jautrumo WSk ir bendrosios palūkanų normos rizikos veiksnių, įskaitant kitą skirtingų valiutų bazės rizikos veiksnį, bet kokio konkretaus svertinio jautrumo WSl koreliacija yra 0 %.