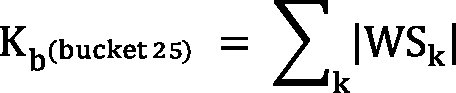325an straipsnis. Pakeitimo vertybiniais popieriais, neįtraukto į alternatyvų koreliacinės prekybos portfelį, kredito maržos rizikos koreliacijos grupės viduje
Reglamento (ES) Nr. 575/2013 325an straipsnis
Galioja šiandien
Šaltinis: ES Leidinių biuro konsoliduota redakcija nuo 2026-06-26 · oficialus tekstas EUR-Lex ↗
1. Tos pačios grupės dviejų rūšių jautrumo WS k ir WS l koreliacijos parametras ρkl yra toks:
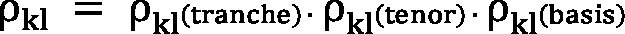
čia:
| ρkl -(tranche) | yra lygus 1, jei abu jautrumo k ir l pavadinimai yra toje pačioje grupėje ir yra susiję su tuo pačiu pakeitimo vertybiniais popieriais segmentu (didesnis kaip 80 % dubliavimasis pagal tariamąsias vertes); kitu atveju jis lygus 40 %; |
| ρkl -(tenor) | lygus 1, jei abi jautrumo k ir l trajektorijų viršūnės yra vienodos; kitu atveju jis lygus 80 %, ir |
| ρkl -(basis) | lygus 1, jei abiejų rūšių jautrumas yra susijęs su tomis pačiomis kreivėmis; kitu atveju jis lygus 99,90 %. |
2. 1 dalyje nurodyti koreliacijos parametrai netaikomi 25 grupei, nurodytai 325am straipsnio 1 dalies 7 lentelėje. 25 grupės delta rizikos sumavimo formulėje kapitalo reikalavimas yra lygus šiai grupei priskirto grynojo svertinio jautrumo absoliučiųjų verčių sumai: