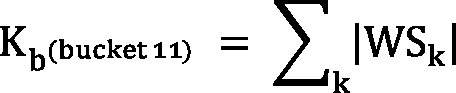325aq straipsnis. Nuosavybės vertybinių popierių rizikos koreliacijos grupės viduje
Reglamento (ES) Nr. 575/2013 325aq straipsnis
1. Nustatoma, kad tos pačios grupės dviejų rūšių jautrumo WSk ir WSl delta rizikos koreliacijos parametras ρκl yra 99,90 %, kai vienas iš jų yra jautrumas nuosavybės vertybinio popieriaus neatidėliotino sandorio kainai, o kitas – nuosavybės vertybinių popierių atpirkimo sandorių palūkanų normai ir abiejų rūšių jautrumas yra susijęs su tuo pačiu nuosavybės vertybinių popierių emitento pavadinimu.
2. Kitais atvejais nei nurodytieji 1 dalyje, tos pačios grupės dviejų rūšių jautrumo WSk ir WSl nuosavybės vertybinių popierių neatidėliotino sandorio kainai koreliacijos parametras ρkl yra toks:
a) 15 % tarp tos pačios grupės dviejų rūšių jautrumo, kuris patenka į didelės rinkos kapitalizacijos ir besiformuojančios rinkos ekonomikos kategoriją (1, 2, 3 arba 4 grupė);
b) 25 % tarp tos pačios grupės dviejų rūšių jautrumo, kuris patenka į didelės rinkos kapitalizacijos ir išsivysčiusios ekonomikos kategoriją (5, 6, 7 arba 8 grupė);
c) 7,5 % tarp tos pačios grupės dviejų rūšių jautrumo, kuris patenka į mažos rinkos kapitalizacijos ir besiformuojančios rinkos ekonomikos kategoriją (9 grupė);
d) 12,5 % tarp tos pačios grupės dviejų rūšių jautrumo, kuris patenka į mažos rinkos kapitalizacijos ir išsivysčiusios ekonomikos kategoriją (10 grupė);
e) 80 % tarp tos pačios grupės dviejų rūšių jautrumo, kuris patenka į bet kurią indekso grupę (12 arba 13 grupė).
3. Tos pačios grupės dviejų rūšių jautrumo WSk ir WSl nuosavybės vertybinių popierių atpirkimo sandorių palūkanų normai koreliacijos parametras ρkl nustatomas pagal 2 dalies a–d punktus.
4. Tos pačios grupės dviejų rūšių jautrumo WSk ir WSl, kai vienas iš jų yra jautrumas nuosavybės vertybinių popierių neatidėliotino sandorio kainai, kitas – nuosavybės vertybinių popierių atpirkimo sandorių palūkanų normai ir abiejų rūšių jautrumas yra susijęs su skirtingu nuosavybės vertybinių popierių emitento pavadinimu, koreliacijos parametras ρkl nustatomas kaip 2 dalyje nurodyti koreliacijos parametrai, padauginti iš 99,90 %.
5. 1–4 dalyse nurodyti koreliacijos parametrai netaikomi 11 grupei. 11 grupės delta rizikos sumavimo formulėje kapitalo reikalavimas yra lygus šiai grupei priskirto grynojo svertinio jautrumo absoliučiųjų verčių sumai: