383b straipsnis. Nuosavų lėšų reikalavimai delta ir vega rizikai padengti
Reglamento (ES) Nr. 575/2013 383b straipsnis
1. Įstaigos taiko 383c–383h straipsniuose aprašytus delta ir vega rizikos veiksnius ir šio straipsnio 2–8 dalyse nustatytą procesą, kad apskaičiuotų nuosavų lėšų reikalavimus delta ir vega rizikai padengti.
2. Kiekvienos 383 straipsnio 2 dalyje nurodytos rizikos klasės atveju agreguoto CVA jautrumas ir visų reikalavimus atitinkančių apsidraudimo pozicijų, patenkančių į nuosavų lėšų reikalavimų delta arba vega rizikai padengti taikymo sritį, jautrumas kiekvienam iš į tą rizikos klasę įtrauktų taikomų delta arba vega rizikos veiksnių apskaičiuojami taikant atitinkamas 383i ir 383j straipsniuose nustatytas formules. Jei finansinės priemonės vertė priklauso nuo kelių rizikos veiksnių, jautrumas kiekvienam rizikos veiksniui nustatomas atskirai.
Apskaičiuojant agreguoto CVA jautrumą vega rizikai, įtraukiamas jautrumas ir kintamumui, naudojamam pozicijų modelyje rizikos veiksniams modeliuoti, ir kintamumui, naudojamam portfelio pasirinkimo sandorių su sandorio šalimi perkainojimui atlikti.
Nukrypstant nuo šio straipsnio 1 dalies, kompetentingai institucijai suteikus leidimą, apskaičiuodama prekybos knygos pozicijos nuosavų lėšų reikalavimus pagal šį skyrių įstaiga gali naudoti alternatyvias jautrumo delta ir vega rizikai apibrėžtis, jei įstaiga atitinka visas šias sąlygas:
a) tos alternatyvios apibrėžtys yra naudojamos vidaus rizikos valdymo tikslais arba tuomet, kai įstaigos nepriklausomas rizikos kontrolės padalinys praneša vyresniajai vadovybei apie pelną ir nuostolius;
b) įstaiga įrodo, kad tos alternatyvios apibrėžtys yra tinkamesnės pozicijos jautrumui nustatyti nei 383i ir 383j straipsniuose nustatytos formulės, ir kad taip nustatytas jautrumas delta ir vega rizikos veiksniams iš esmės nesiskiria nuo to, kuris nustatomas taikant atitinkamai 383i ir 383j straipsniuose išdėstytas formules.
3. Kai reikalavimus atitinkantis apsidraudimas yra indekso priemonė, to reikalavimus atitinkančio apsidraudimo sandorio jautrumą visiems atitinkamiems rizikos veiksniams įstaigos apskaičiuoja taikydamos vieno iš atitinkamų rizikos veiksnių pokytį kiekvienos indekso sudedamosios dalies atžvilgiu.
4. Įstaiga gali nustatyti papildomus rizikos veiksnius, atitinkančius reikalavimus atitinkančias indekso priemones, šioms rizikos klasėms:
a) sandorio šalies kredito maržos rizikai;
b) pagrindinės kredito maržos rizikai; ir
c) nuosavybės vertybinių popierių rizikai.
Delta rizikos tikslais indekso priemonė laikoma atitinkančia reikalavimus, jei ji atitinka 325i straipsnyje nustatytas sąlygas. Vega rizikos atveju laikoma, kad visos indekso priemonės atitinka reikalavimus.
Be jautrumo su indeksu nesusijusiems rizikos veiksniams, įstaiga apskaičiuoja CVA ir reikalavimus atitinkančių apsidraudimo pozicijų jautrumą reikalavimus atitinkančio indekso rizikos veiksniams.
Įstaiga apskaičiuoja reikalavimus atitinkančio indekso rizikos veiksnio jautrumą delta ir vega rizikai kaip bendrą pagrindinio reikalavimus atitinkančio indekso jautrumą. Kai 75 % reikalavimus atitinkančio indekso sudedamųjų dalių priskiriama tam pačiam sektoriui, kaip nustatyta 383p, 383s ir 383v straipsniuose, įstaiga reikalavimus atitinkantį indeksą priskiria tam pačiam sektoriui. Priešingu atveju įstaiga jautrumą priskiria taikytinai reikalavimus atitinkančių indeksų grupei.
5. Agreguoto CVA ir visų reikalavimus atitinkančių apsidraudimų rinkos vertės svertinis jautrumas kiekvienam rizikos veiksniui apskaičiuojamas atitinkamą grynąjį jautrumą padauginant iš atitinkamo rizikos koeficiento pagal šias formules:
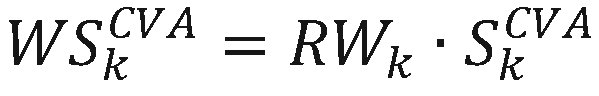
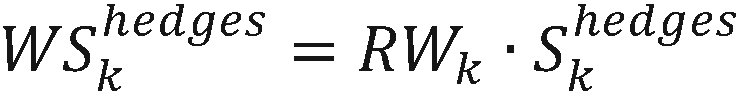
čia:
| k | = indeksas, žymintis rizikos veiksnį k; |
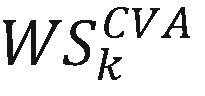 | = agreguoto CVA svertinis jautrumas rizikos veiksniui k; |
| RWk | = rizikos veiksniui k taikomas rizikos koeficientas; |
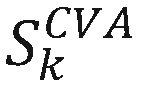 | = agreguoto CVA grynasis jautrumas rizikos veiksniui k; |
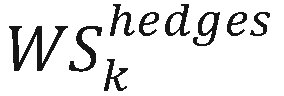 | = visų CVA portfelio reikalavimus atitinkančių apsidraudimų rinkos vertės svertinis jautrumas rizikos veiksniui k; |
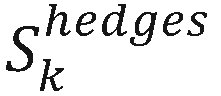 | = visų CVA portfelio reikalavimus atitinkančių apsidraudimų rinkos vertės grynasis jautrumas rizikos veiksniui k. |
6. Įstaigos CVA portfelio grynąjį svertinį jautrumą WSk rizikos veiksniui k apskaičiuoja pagal šią formulę:
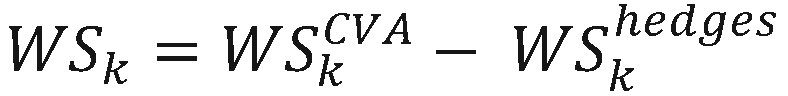
7. Grynasis svertinis jautrumas toje pačioje grupėje agreguojamas pagal toliau nurodytą formulę, naudojant atitinkamas tos pačios grupės svertinio jautrumo koreliacijas ρkl , nustatytas 383l, 383t ir 383q straipsniuose, pagal kurias nustatomas konkrečios grupės jautrumas Kb :
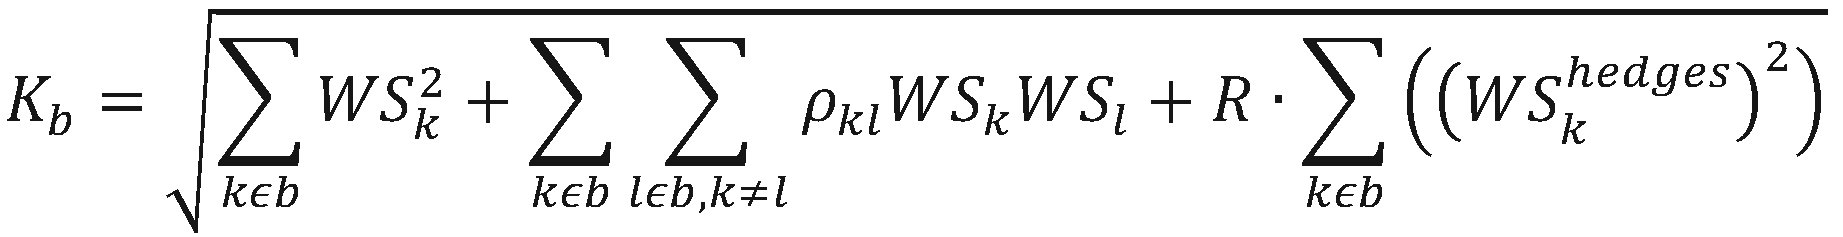
čia:
| Kb | = konkrečios grupės b jautrumas; |
| WSk | = grynasis svertinis jautrumas; |
| ρkl | = atitinkami grupės vidaus koreliacijos parametrai; |
| R | = apsidraudimo atsisakymo parametras, lygus 0,01 . |
8. Kiekvienai grupei rizikos klasėje būdingas jautrumas apskaičiuojamas pagal šio straipsnio 5, 6 ir 7 dalis. Apskaičiavus visų grupių joms būdingą jautrumą, pagal toliau pateiktą formulę agreguojamas svertinis jautrumas visiems rizikos veiksniams visose grupėse, taikant atitinkamas 383l, 383o, 383r, 383u, 383w ir 383z straipsniuose nustatytas svertinio jautrumo įvairiose grupėse koreliacijas γbc , – taip nustatomi rizikos klasei būdingi nuosavų lėšų reikalavimai delta arba vega rizikai padengti:
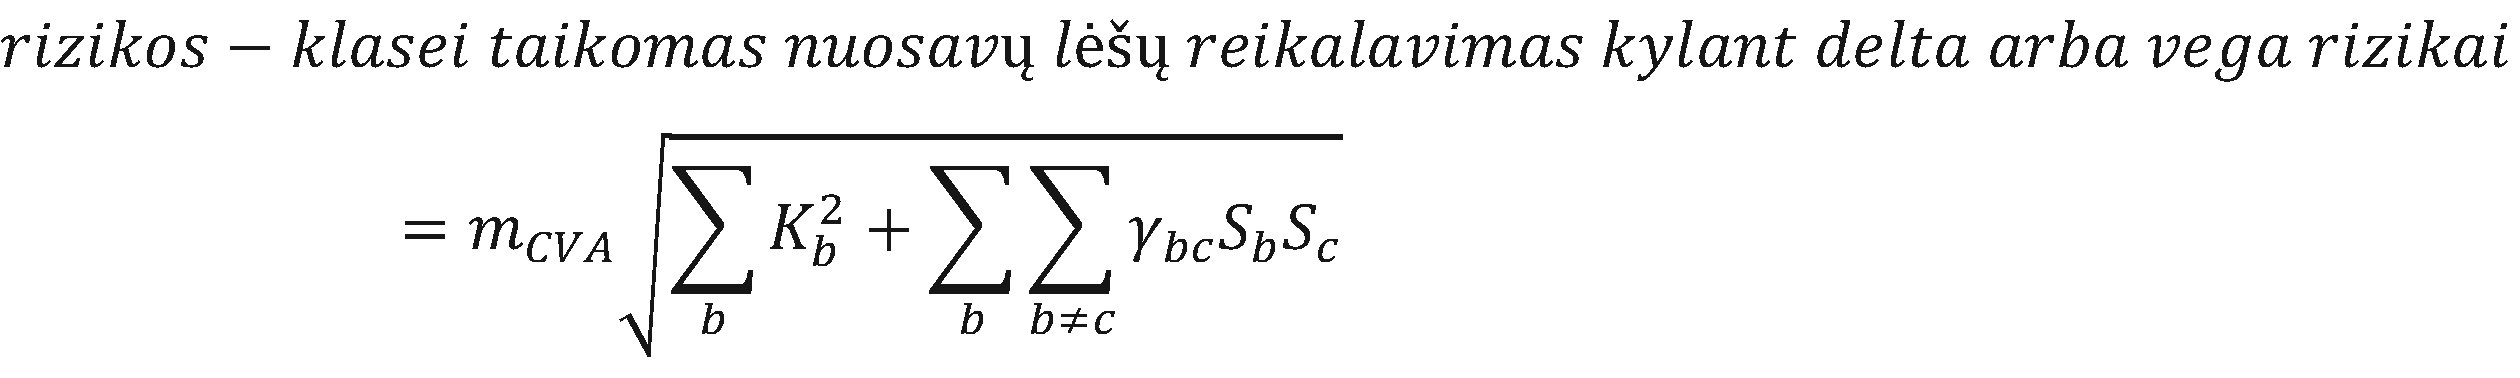
čia:
| mCVA | = dauginimo koeficientas, lygus 1; kompetentinga institucija gali padidinti mCVA vertę, kai įstaigos reguliuojamajame CVA modelyje yra trūkumų, neleidžiančių tinkamai įvertinti nuosavų lėšų reikalavimų CVA rizikai padengti; |
| Kb | = konkrečios b grupės jautrumas; |
| γbc | = koreliacijos parametras tarp b ir c grupių; |
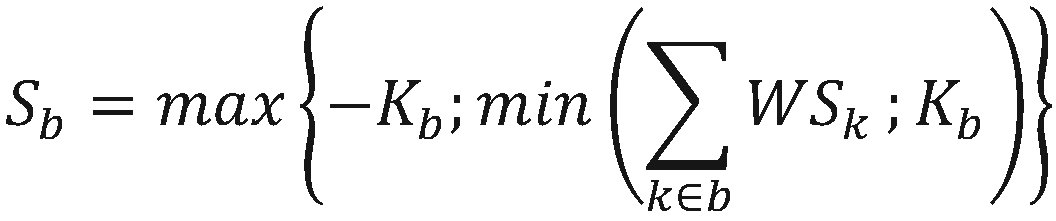 | visiems rizikos veiksniams b grupėje; |
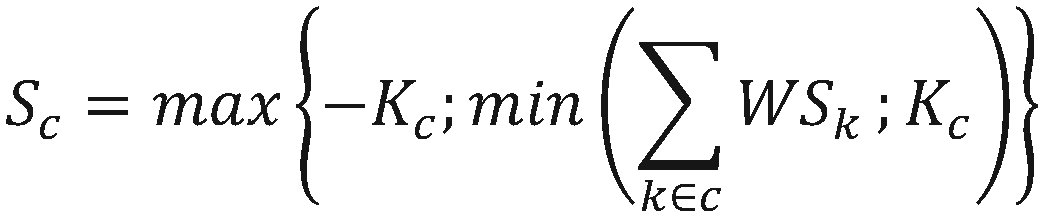 | visiems rizikos veiksniams c grupėje. |